Après plusieurs années marquées par une forte accélération des défaillances d’entreprises, le troisième trimestre 2026 marque un tournant. Entre juillet et septembre, 14 652 procédures collectives ont été ouvertes en France, soit une évolution limitée à +0,5 % sur un an. Un niveau de progression qui n’avait plus été observé depuis la sortie de la période Covid.
Ce ralentissement tranche avec les fortes hausses enregistrées depuis 2022. Pour autant, un retour à la normale n’est pas encore d’actualité.
Car derrière cette quasi-stabilisation se cache une réalité beaucoup plus préoccupante : sur douze mois glissants, près de 72 000 entreprises ont fait défaut : un niveau jamais observé jusqu’ici.
Une tendance des défaillances qui revient progressivement à la normale
Les liquidations judiciaires directes reculent légèrement avec 9 744 jugements, tandis que les redressements judiciaires progressent pour atteindre 4 576 procédures. Les sauvegardes restent minoritaires avec 332 ouvertures. Cette répartition se rapproche davantage des niveaux traditionnellement observés en France, avec environ 1/3 de redressements et 2/3 de liquidations. Un signal qui peut traduire une meilleure anticipation des difficultés par certaines entreprises. L’impact sur l’emploi demeure néanmoins significatif. Les procédures ouvertes au cours du trimestre concernent 50 510 emplois.
Les plus petites entreprises davantage exposées
Comme lors des précédentes périodes, les très petites structures concentrent la majorité des difficultés. Les entreprises de moins de 3 salariés totalisent 10 960 procédures au troisième trimestre et représentent à elles seules les 3/4 des défaillances observées. Les jeunes entreprises demeurent également particulièrement vulnérables. Les structures de moins de 3 ans enregistrent 2 148 défaillances et celles âgées de 3 à 5 ans en comptent 4 046. Ensemble, ces entreprises concentrent 42 % des jugements prononcés sur la période.
Cette situation rappelle combien les premières années d’activité sont déterminantes pour la solidité financière d’une entreprise, dans un contexte où les tensions de trésorerie restent élevées.
Des secteurs s’améliorent, d’autres se dégradent
La construction montre des signes d’amélioration avec 3 452 défaillances et une baisse de 3,1 % sur un an. L’industrie manufacturière affiche également une tendance favorable avec 558 défaillances et un recul de 11,8 %. Les services aux entreprises repassent légèrement dans le vert.
À l’inverse, plusieurs activités directement dépendantes de la consommation des ménages restent sous pression. La restauration atteint 1 694 défaillances, avec une progression proche de 10 %. La restauration rapide enregistre 764 procédures et la restauration traditionnelle 880. Les difficultés touchent également l’hébergement, les commerces alimentaires, les services à la personne ou encore certaines activités de proximité.
Cette opposition entre activités B2B et activités B2C reflète les difficultés budgétaires des ménages dans un contexte économique encore difficile.
Des tendances régionales hétérogènes
dans un environnement encore fragile.
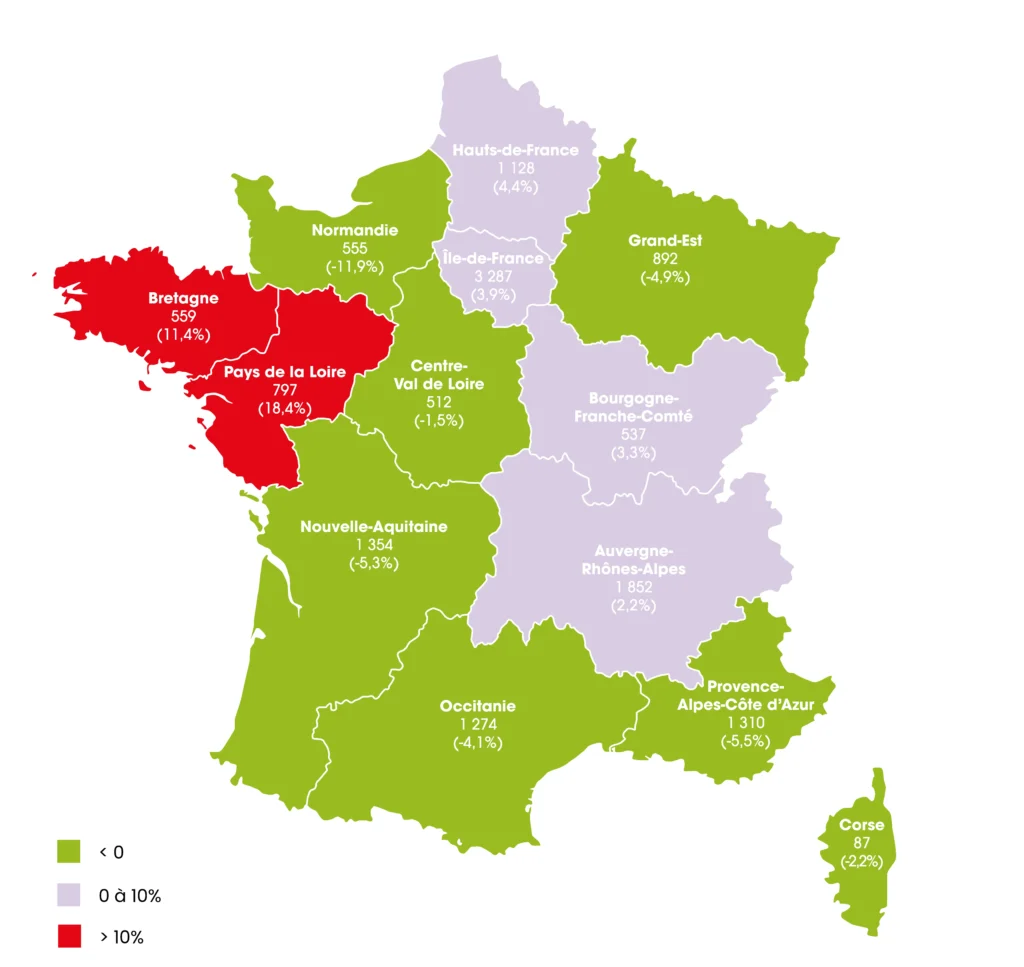
Les Pays de la Loire affichent la plus forte dégradation avec 797 défaillances, suivis par la Bretagne qui enregistre 559 procédures.
À l’inverse, plusieurs grandes régions voient la situation s’améliorer. La Provence-Alpes-Côte d’Azur revient à 1 310 procédures, la Normandie à 555 et la Nouvelle-Aquitaine confirme son amélioration.
L’Île-de-France reste dans une zone de stabilité relative avec une hausse de 3,9 %, mais les écarts entre départements demeurent marqués.
Le pic des défaillances est-il passé ?
Les chiffres du troisième trimestre 2026 suggèrent que la phase d’accélération des défaillances touche à sa fin. Plusieurs secteurs repassent dans le vert, les liquidations directes reculent légèrement et de nombreuses régions retrouvent une trajectoire plus favorable. Pour autant, le niveau des défaillances reste exceptionnellement élevé. Les plus petites entreprises, les structures récentes et les activités dépendantes de la consommation des ménages continuent de concentrer les difficultés.
La question n’est donc peut-être plus celle d’une nouvelle hausse des défaillances, mais celle de la capacité des entreprises françaises à restaurer durablement leurs marges, leurs fonds propres et leur capacité d’investissement

Camille RENAUD
Content Marketing Manager